Introdução: O impacto das finanças na dinâmica do casal
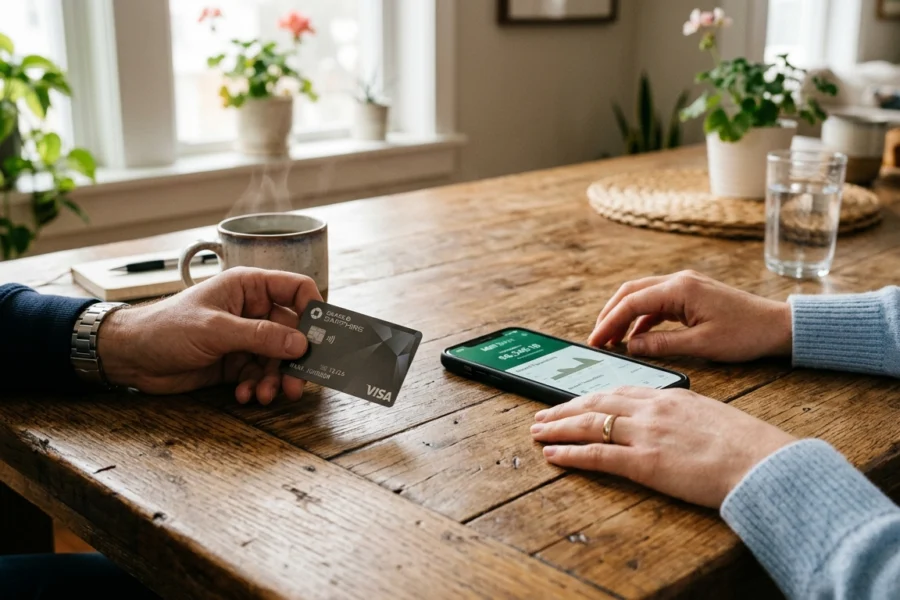
Muitos relacionamentos enfrentam crises profundas não por falta de amor, mas por divergências sobre como gerir o patrimônio. De fato, a gestão financeira costuma ser um dos pilares mais sensíveis de uma convivência harmoniosa. Por isso, decidir entre manter o dinheiro do casal junto ou separado torna-se uma questão de sobrevivência emocional e estabilidade prática.
Embora pareça um tema puramente matemático, essa escolha envolve valores, traumas de infância e visões de mundo distintas. Além disso, a forma como o dinheiro circula entre os parceiros pode fortalecer a confiança ou gerar ressentimentos silenciosos. Portanto, entender as nuances de cada modelo é o primeiro passo para uma vida a dois mais equilibrada.
É importante ressaltar que não existe uma fórmula mágica ou um modelo universalmente superior. Assim, a eficácia de qualquer estratégia depende exclusivamente da dinâmica, da maturidade e dos objetivos específicos de cada dupla. O que funciona para um casal jovem pode ser desastroso para um parceiro que já possui um patrimônio consolidado.
A importância do diálogo sobre dinheiro no relacionamento
Antes de abrir contas ou dividir despesas, o casal precisa estabelecer uma comunicação transparente e sem julgamentos. Afinal, falar sobre dívidas, salários e hábitos de consumo exige vulnerabilidade e honestidade mútua. Sem esse alicerce, qualquer decisão financeira será apenas uma tentativa paliativa de resolver problemas estruturais.
Além disso, o diálogo deve focar na construção de um projeto de vida comum. Por exemplo, se um parceiro deseja viajar o mundo enquanto o outro foca na compra de uma casa, o conflito é inevitável. Nesse sentido, alinhar as expectativas financeiras ajuda a transformar o dinheiro de um motivo de briga em uma ferramenta de realização.
Portanto, o casal deve encarar as finanças como um tema de gestão compartilhada, independentemente do modelo escolhido. Assim, ao discutir o dinheiro do casal junto ou separado, os parceiros devem priorizar a clareza sobre o controle. Dessa forma, evitam-se surpresas desagradáveis que podem comprometer a saúde do relacionamento a longo prazo.
Modelo 1: Tudo em conta conjunta (Gestão Unificada)
O modelo de gestão unificada é aquele em que todos os rendimentos do casal são depositados em uma única conta. Nesse cenário, o patrimônio deixa de ser individual para se tornar um recurso coletivo. Por consequência, a sensação de “nós contra o mundo” costuma ser muito forte e estimulante para os parceiros.
Existem vantagens claras nessa abordagem, especialmente para casais que possuem rendas muito similares. Além disso, a simplificação da rotina é um benefício imediato, já que o pagamento de contas e o planejamento de investimentos ocorrem em um só lugar. Assim, a visibilidade sobre o fluxo de caixa é total e imediata.
No entanto, esse modelo exige um nível de disciplina e concordância muito elevado entre ambos. Caso um dos parceiros tenha um perfil de consumo muito mais impulsivo, isso pode gerar tensões constantes. Por isso, a gestão unificada requer regras claras sobre o que é considerado um “gasto pessoal” e o que é “gasto do casal”.
Para que este modelo funcione sem gerar conflitos de autonomia, algumas práticas são recomendadas:
- Estabelecer um teto de valor para gastos individuais sem necessidade de consulta prévia.
- Criar uma reserva de emergência conjunta para garantir a segurança de ambos.
- Realizar reuniões mensais para revisar o orçamento e os objetivos de longo prazo.
Em resumo, a conta conjunta promove uma unidade financeira poderosa, mas pode sufocar a individualidade se não houver limites bem definidos. Portanto, é essencial que ambos se sintam confortáveis com a transparência exigida por esse sistema.
Modelo 2: Contas totalmente separadas (Autonomia Individual)
No modelo de contas totalmente separadas, cada parceiro mantém sua própria gestão financeira de forma independente. Nesse cenário, cada um é responsável por pagar suas próprias despesas pessoais e também por contribuir com o sustento do lar. Por isso, a sensação de liberdade individual é o principal motor dessa escolha.
Essa abordagem é muito comum entre casais que valorizam a autonomia ou que possuem ritmos de vida e hábitos de consumo muito distintos. Além disso, o modelo oferece uma camada de proteção para quem já possui um patrimônio consolidado de relacionamentos anteriores. Assim, evita-se a confusão patrimonial em casos de separação.
No entanto, essa independência pode trazer desafios significativos para a construção de projetos de longo prazo. Se não houver um alinhamento muito claro, um dos parceiros pode acabar sobrecarregado financeiramente enquanto o outro acumula reservas sem compartilhar os objetivos. Portanto, a falta de visibilidade sobre o todo pode gerar uma sensação de desequilíbrio.
Os riscos da falta de transparência
Embora a autonomia seja um ponto positivo, o isolamento financeiro pode criar barreiras invisíveis no relacionamento. Por exemplo, se um parceiro enfrenta uma crise financeira e o outro não tem ciência da gravidade, a ajuda pode demorar a chegar. Assim, a individualidade excessiva pode, inadvertidamente, enfraquecer a parceria emocional.
Além disso, a gestão totalmente separada exige uma organização impecável para que as contas comuns não fiquem atrasadas. Por outro lado, se o casal não define critérios claros de divisão, é comum surgirem discussões sobre quem deve pagar o quê. Dessa forma, o que deveria ser liberdade pode se transformar em um campo de cobranças constantes.
Modelo 3: O equilíbrio do sistema misto (O melhor de dois mundos?)
O sistema misto surge como uma alternativa estratégica para quem busca conciliar a vida a dois com a preservação da individualidade. Nesse modelo, o casal mantém uma conta conjunta para despesas comuns, enquanto cada um preserva suas contas individuais para gastos pessoais. Assim, cria-se uma estrutura de gestão híbrida.
Nessa dinâmica, o dinheiro do casal junto ou separado é organizado por finalidades específicas. Por exemplo, o aluguel, o supermercado e as contas de luz saem da conta conjunta. Enquanto isso, o lazer individual, hobbies ou presentes são custeados pelas contas particulares de cada um. Por consequência, reduz-se drasticamente o atrito sobre gastos supérfluos.
Essa abordagem permite que o casal planeje o futuro de forma coletiva, como uma viagem ou a compra de um imóvel. Ao mesmo tempo, garante que cada parceiro tenha sua própria “verba de liberdade”. Portanto, o sistema misto costuma ser o modelo que melhor acomoda diferentes perfis psicológicos dentro de uma mesma relação.
Dinheiro do casal junto ou separado: critérios para decidir
Como saber qual caminho seguir? A decisão não deve ser baseada em pressões sociais, mas sim em critérios objetivos que reflitam a realidade da dupla. Para facilitar esse processo, é essencial analisar alguns pilares fundamentais da convivência financeira.
Considere os seguintes pontos antes de definir o modelo:
- Nível de confiança e transparência: O casal consegue falar sobre dívidas e salários sem medo de julgamentos?
- Diferença de renda: Existe um abismo salarial muito grande entre os parceiros que exige uma divisão proporcional?
- Objetivos de vida: O foco atual é acumular patrimônio para o futuro ou aproveitar o presente com experiências?
- Perfil de consumo: Um dos parceiros é muito mais gastador que o outro, exigindo limites para evitar conflitos?
Além disso, é fundamental entender que o modelo escolhido não precisa ser imutável. Por outro lado, é preciso revisar as regras periodicamente conforme a vida do casal evolui. Assim, o que funciona hoje pode precisar de ajustes diante de um novo emprego, um filho ou uma mudança de cidade.
seguintes pontos fundamentais para orientar a escolha de vocês:
- Nível de confiança e transparência: avaliem se ambos conseguem falar abertamente sobre dívidas, ganhos e hábitos de consumo sem medo de julgamentos.
- Compatibilidade de objetivos: verifiquem se os planos de curto e longo prazo, como comprar uma casa ou viajar, estão alinhados entre os dois.
- Diferença de renda: se houver um abismo salarial muito grande, modelos de divisão proporcional costumam ser mais justos do que a divisão meio a meio.
- Histórico de organização: observem quem possui maior facilidade com planilhas ou aplicativos, pois isso pode influenciar quem assumirá a gestão operacional.
Aspectos práticos sobre Dinheiro do casal junto ou separado: critérios para decidir
Portanto, não existe uma fórmula mágica que funcione para todos os casais. O que importa é encontrar o modelo que minimize o estresse e maximize a construção de um patrimônio sólido.
Como evitar conflitos financeiros e manter a transparência
Independentemente da decisão sobre o dinheiro do casal junto ou separado, a comunicação será sempre o pilar central. Sem um diálogo constante, qualquer modelo escolhido pode falhar ao longo do tempo. Assim, é fundamental estabelecer momentos específicos para tratar de finanças, evitando que o assunto surja apenas durante discussões ou crises.
Além disso, a transparência deve ser a regra de ouro. Mesmo que optem por contas totalmente separadas, é prudente que ambos saibam o tamanho do orçamento disponível para as despesas da casa. Dessa forma, evita-se que um parceiro se sinta sobrecarregado ou que surjam surpresas desagradáveis com contas atrasadas.
Dicas práticas para uma gestão saudável
Para manter a harmonia, vocês podem adotar algumas estratégias simples no dia a dia:
- Realizem reuniões mensais: reservem um tempo para revisar os gastos do mês anterior e planejar o próximo período.
- Definam um limite de gastos individuais: estabeleçam um valor que cada um pode gastar sem precisar dar satisfações ao outro.
- Usem a tecnologia a favor: aplicativos de gestão compartilhada ajudam a visualizar o fluxo de caixa de forma clara e rápida.
- Priorizem a reserva de emergência: construam um fundo comum para imprevistos, garantindo a segurança emocional de ambos.
No entanto, lembrem-se de que o dinheiro é apenas uma ferramenta. O objetivo final deve ser sempre o bem-estar do relacionamento e a realização dos sonhos compartilhados.
Conclusão: Personalizando o planejamento para o seu futuro
Em última análise, a discussão sobre o dinheiro do casal junto ou separado não possui uma resposta única e definitiva. A eficácia de cada método depende exclusivamente da dinâmica, dos valores e da maturidade de cada dupla. Por isso, o segredo não está em escolher o modelo “perfeito”, mas sim no modelo que melhor se adapta à realidade de vocês hoje.
Vale ressaltar que os modelos não são estáticos. Um casal pode começar com contas totalmente separadas e, após alguns anos de convivência, migrar para um sistema misto ou para uma conta conjunta. Assim, a flexibilidade permite que a gestão financeira evolua junto com o amadurecimento da relação e das necessidades de vida.
“O planejamento financeiro em casal deve servir para unir os parceiros em torno de propósitos comuns, e não para criar barreiras de desconfiança ou controle.”
Portanto, encarem este processo como um exercício de parceria. Ao definirem como o dinheiro será gerido, vocês estão, na verdade, desenhando o futuro que desejam construir juntos. Comecem com o que faz sentido agora e ajustem o caminho conforme a vida avança.